


Klienten-Info - Archiv
Aktivitätsfreibetrag und weitere Begünstigungen für "Arbeiten im Alter" im Nationalrat beschlossen
Neuregelungen zur Aktivpension und sozialversicherungsrechtliche Entlastung Ende September wurde im Nationalrat die Einführung eines "Aktivitätsfreibetrags" beschlossen, um ab 2027 das Arbeiten in der Pension durch einen steuerfreien Zuverdienst von bis zu 15.000 € pro Jahr steuerlich attraktiver zu machen ( siehe auch Beitrag aus dem Juni 2026 ).... mehr Infos >>
VwGH: Außergewöhnliche Belastung bei Sanierung eines Wohngebäudes
Allgemeine Voraussetzungen für eine außergewöhnliche Belastung Eine Kostenbelastung kann steuerlich eine außergewöhnliche Belastung darstellen, wenn sie außergewöhnlich ist, zwangsläufig erwachsen ist und die wirtschaftliche Leistungsfähigkeit des Steuerpflichtigen wesentlich beeinträchtigt. Eine Belastung ist dann... mehr Infos >>
Umsatzsteuerrisiko bei Abrechnung von Mieten durch Hausverwaltungen
Mietvorschreibung durch Hausverwaltungen und umsatzsteuerliche Risiken In der Praxis werden Mietentgelte häufig nicht unmittelbar vom Vermieter, sondern durch eine Hausverwaltung vorgeschrieben und eingehoben. Umsatzsteuerlich birgt diese Vorgehensweise jedoch Risiken. Fehler bei der Rechnungsausstellung können dazu führen, dass die Hausverwaltung selbst zum Steuerschuldner... mehr Infos >>
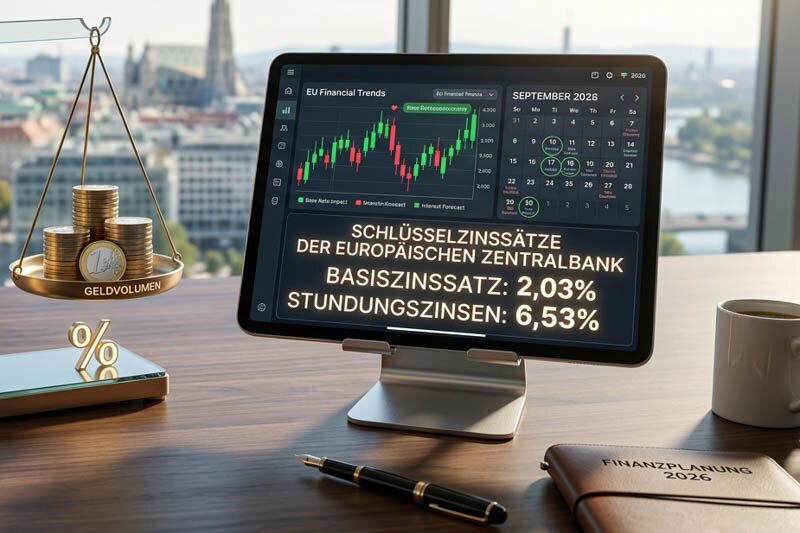
Höhere Zinsen durch EZB-Leitzinsanpassung
Anhebung des Basiszinssatzes durch EZB-Leitzinsentscheidung Der Basiszinssatz dient bekanntermaßen als mehrfacher Referenzzinssatz. Durch die jüngste Erhöhung des Leitzinssatzes durch die EZB um 0,25 Prozentpunkte wurde im September 2026 auch der Basiszinssatz von 1,53 % auf 2,03 % erhöht. Gesetzlicher Aufschlag und Freigrenze für Stundungszinsen... mehr Infos >>
Sozialversicherungswerte 2027
Aufwertungszahl und voraussichtliche Beitragsgrundlagen für 2027 Unter Berücksichtigung der Aufwertungszahl von 1,046 betragen die Sozialversicherungswerte für 2027 voraussichtlich (in €): table.bodytext, table.bodytext th, table.bodytext td { border: 1px solid #000; } table.bodytext th, table.bodytext td { padding: 4px; } table.bodytext caption { font-weight:... mehr Infos >>
Frist für Vorsteuerrückerstattung aus EU-Mitgliedstaaten für das Jahr 2025
Frist und Antragseinreichung Am 30. September 2026 endet die Frist für österreichische Unternehmer, die Vorsteuern des Jahres 2025 in den EU-Mitgliedstaaten zurückholen wollen. Dabei handelt es sich um eine sogenannte Fallfrist – Anträge, die nicht oder nicht vollständig bis zum Ende der Frist eingelangt sind, werden abgelehnt. Die Anträge sind dabei... mehr Infos >>